
不動産クラウドファンディングのファンドを見ていると、最近「借入あり」「借入予定」と書かれたファンドを見かけることがあります。
最初に見ると、
「投資家からお金を集めているのに、お金も借りるの?」
って、ちょっと不思議ですよね(笑)
私もファンドを見るとき、借入があるかどうかは結構気になるポイントです。
ただ、借入があるから悪い、借入がないから安心、という単純な話ではありません。
私が気になるのは、
「なぜ借入を使っているのか」
「どのくらい借りているのか」
「借入を含めて、どんな資金構成になっているのか」
というところ。
今回は、不動産クラファンの「借入あり」のファンドがどんな仕組みなのか、そして私がファンドを見るときに確認しているところをまとめてみます✍️
そもそも「借入あり」ってどういうこと?
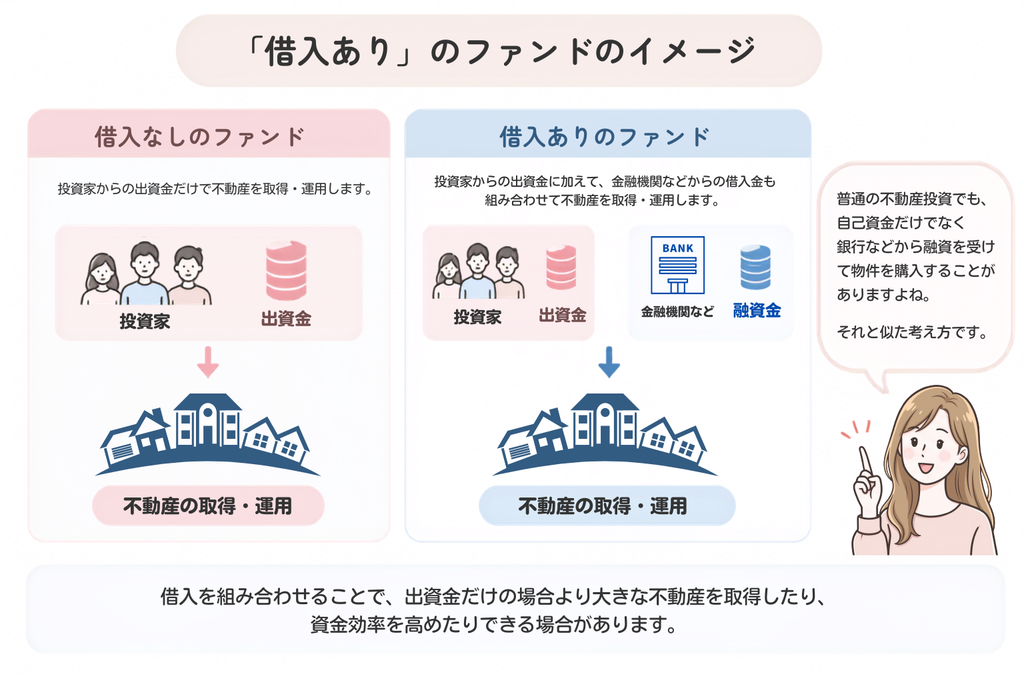
不動産クラウドファンディングでは、投資家から集めた出資金などを使って不動産を取得・運用します。
一方、「借入あり」のファンドでは、出資金だけではなく、金融機関などからの借入金も組み合わせて事業を行います。
かなりシンプルにすると、
投資家などからの出資金+借入金
↓
不動産の取得・運用
というイメージです。
普通の不動産投資でも、自己資金だけで物件を購入するのではなく、銀行などから融資を受けて不動産を購入することがありますよね。
それと似た考え方です。
どうしてわざわざ借入をするの?
ここ、最初はちょっと気になりますよね。
「クラファンで資金を集めるなら、それだけで買えばいいのでは?」
と思うかもしれません。
でも、借入を組み合わせることで、出資金だけの場合より大きな不動産を取得したり、資金効率を高めたりできる場合があります。
たとえば、かなり単純化すると、
1億円の出資金だけで1億円の不動産を取得する
のではなく、
1億円の出資金+5,000万円の借入
で、1億5,000万円規模の事業を行うようなイメージです。
もちろん、実際のファンドの資金構成はそれぞれ異なります。
借入を使うこと自体は、不動産投資の世界では珍しいことではありません。
借入を使うと、リターンが大きくなることもある
借入を使うときによく出てくるのが「レバレッジ」という考え方です。
出資金に借入を組み合わせて、より大きな資産を運用することで、出資金に対する収益性が高くなる可能性があります。
物件の運用や売却が計画どおりに進み、借入金の利息などを上回る収益を得られれば、借入を利用したことが出資者側の収益性にプラスに働く場合があります。
「じゃあ借入ありの方がお得なの?」
となりそうですが(笑)、もちろん良い方向にだけ働くわけではありません。
借入は、利益だけでなく損失にも影響します
ここが私としては結構大事なところです。
借入によって大きな資産を運用できる一方で、不動産価格の下落や売却価格が想定を下回った場合などには、その影響も考える必要があります。
さらに、借入をすれば利息の支払いや元本の返済もあります。
だから私は、
「借入あり」
という文字だけを見るのではなく、
「いくら借りている?」
「どのくらいの割合?」
「どうやって返済する予定?」
「最終的な出口は?」
まで見たいと思っています。
私は「借入割合」を結構見ます
同じ「借入あり」でも、その中身は同じではありません。
ファンド全体の一部だけを借入でまかなっているケースと、借入の占める割合が大きいケースでは、資金構成が違います。
なので私は、
「借入あり・なし」
だけで判断するより、
「このファンドのお金って、どういう組み合わせになっているんだろう?」
を見るようにしています。
募集ページや契約書面などに資金構成や借入について記載されていたら、ここはチェックしたいところです。
「優先劣後方式」と「借入」は別の話
ここ、ちょっとややこしいですよね(笑)
不動産クラファンでは、
優先出資
劣後出資
という言葉もよく出てきます。
優先劣後方式では、対象不動産の価値が下落するなどして損失が発生した場合、一定の範囲まで劣後出資部分から損失を負担する仕組みが採用されることがあります。
一方で「借入」は、出資とは別に調達している資金です。
つまり、
「劣後出資割合が○%だから、そこだけ見ればOK」
ではなく、借入があるファンドなら、その借入も含めて資金構成を見ておきたいところ。
優先劣後方式については、こちらの記事で詳しくまとめています。
→【優先劣後方式とは?劣後出資割合が高ければ安全?仕組みをわかりやすく解説】
借入があるなら「返済」も気になります
借入なので、当然返済があります。
私はここで、
「最終的に何のお金で借入を返す予定なんだろう?」
というところも見ます。
賃料収入なのか。
物件を売却したお金なのか。
開発した不動産を売却して返済する計画なのか。
特に売却を前提としているファンドなら、
「予定どおりの価格で売れなかった場合は?」
という視点も持っておきたいところです。
ファンドによって契約内容や資金の流れは異なるので、実際の投資では募集ページだけでなく契約書面まで確認します。
高い利回りを見たときも、資金構成を見てみる
不動産クラファンを見ていると、
「想定利回り8%」
「想定利回り10%」
のようなファンドは、やっぱり目に入ります。
私も普通に見ます(笑)
ただ最近は、
「利回り高い!」
で終わらず、
「どうしてこの利回りを出せるんだろう?」
を見るようにしています。
そのときの確認材料のひとつが、ファンドの資金構成です。
もちろん、
高利回り=借入あり
という意味ではありません。
利回りは物件の収益性や売却計画、運用期間、事業内容など、さまざまな要素によって変わります。
利回りそのものの仕組みについては、こちらの記事で詳しく書いています。
→【不動産クラウドファンディングの利回りとは?高利回りほどお得?仕組みと注意点を解説】
私は「借入あり=投資しない」ではありません
ここは私自身のファンド選びの話。
私は「借入あり」と書いてあるから、それだけで投資対象から外すことはありません。
ただ、どちらかというとローリスク寄りのファンドを選びがちなので(笑)、借入がある場合は中身を少し詳しく見るようにしています。
私が気になるのは、
借入額・借入割合
借入条件
劣後出資との関係
対象不動産
利益の出し方
返済や売却などの出口
このあたり。
全部の情報が募集ページだけで分かるとは限りませんが、開示されている情報はできるだけ確認します。
結局、ファンドだけでなく運営会社も見ます
そして結局ここに戻ってきます(笑)
「誰がこのファンドを運営しているの?」
というところ。
同じような借入を使ったファンドでも、運営会社の不動産事業の経験や過去の運用実績などはそれぞれ違います。
私は新しいサービスを見つけると、
会社概要
代表者
本業
過去のファンド
償還実績
お知らせの更新
なども一緒に見ます。
借入ありのファンドだから特別に見るというより、ファンドの条件と運営会社をセットで見る感じです。
私が運営会社を見るときにチェックしているところは、こちらの記事にまとめています。
「借入あり」だけで良い・悪いを決めない
借入あり。
この4文字だけを見ると、なんとなくリスクが高そうに感じる人もいるかもしれません。
逆に、
「銀行から融資を受けられている会社なら安心なのでは?」
と思うこともあるかもしれません。
でも私は、どちらにも決めつけないようにしています。
大事なのは、
なぜ借りるのか。
どのくらい借りるのか。
何に使うのか。
どうやって返すのか。
そこまで見て、初めてそのファンドの資金構成が少し見えてくると思っています。
まとめ|私は「借入あり」より、その中身を見ます
最近見かけることが増えた「借入あり」の不動産クラファン。
最初は難しそうに見えますが、
出資金だけではなく、借入金も組み合わせて不動産事業を行っている
と考えると、仕組み自体はそこまで難しくありません。
私が見るのは、
借入額・割合
借入条件
劣後出資との関係
対象不動産
利益の出し方
返済・売却などの出口
運営会社
このあたり。
「借入ありだから危ない」
でも、
「金融機関から借りられているから安心」
でもなく、
その借入を何のために使って、どう返す予定なのかを見る。
私はそんな感じで「借入あり」のファンドを見ています✍️
※本記事は、不動産クラウドファンディングに関する一般的な情報と、筆者自身の考え方を紹介するものであり、特定のサービスやファンドへの投資を推奨するものではありません。
借入条件や資金構成、返済条件、出資者への影響などはファンドごとに異なります。不動産クラウドファンディングには元本割れや運用期間の延長等のリスクがあります。実際に投資する際は、各ファンドの募集ページや契約成立前書面等を確認したうえで、ご自身で投資判断を行ってください。


