
不動産クラウドファンディングのファンドを見ていると、
「優先劣後方式」
「劣後出資割合20%」
といった言葉をよく見かけます。
でも初めて見ると、
「劣後出資割合が高いほど安全なの?」
「20%なら、不動産価格が20%下がっても大丈夫ってこと?」
と、ちょっとわかりにくいですよね。
私もファンドを見るとき、優先劣後方式が採用されているか、劣後出資割合がどのくらいかは確認するようにしています。
ただ、ここで気をつけたいのが、
「劣後出資割合が高い=安全なファンド」ではない
ということ。
優先劣後方式は、投資家の元本割れリスクを抑えるための仕組みのひとつですが、元本を保証するものではありません。
今回は、
そもそも優先劣後方式って何?
というところから、劣後出資割合の見方や、私がファンドを見るときに気をつけているポイントまで、できるだけ普通の言葉でまとめてみます✍️
不動産クラウドファンディングで元本割れが起こる原因やその他のリスクについては、こちらの記事で詳しくまとめています。
→ 「不動産クラウドファンディングは元本割れする?リスクと安全性を初心者向けに解説」
優先劣後方式とは?
優先劣後方式とは、ファンドへの出資を「優先出資」と「劣後出資」に分ける仕組みです。
不動産クラウドファンディングでは一般的に、
投資家 → 優先出資者
事業者 → 劣後出資者
という形があります。
「優先」「劣後」という名前のとおり、利益の分配や元本の償還では優先出資者が優先される一方、損失が発生した場合には、原則として劣後出資部分から先に負担します。
つまり、事業者自身もファンドに出資し、その一部を先に損失負担に充てることで、投資家の優先出資部分への影響を抑える仕組みです。
言葉だけだと少し難しいので、具体的な数字で見てみます。
具体例で優先劣後方式を見てみよう
たとえば、1億円の不動産を運用するファンドがあったとします。
出資の内訳が、
投資家の優先出資:8,000万円
事業者の劣後出資:2,000万円
だった場合、劣後出資割合は20%です。
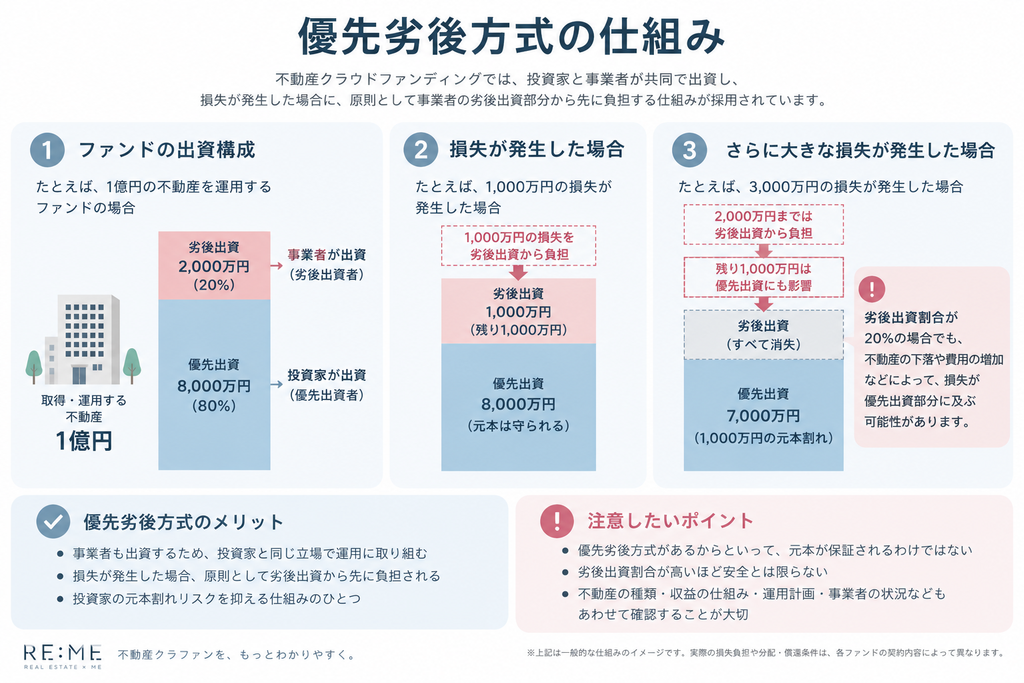
仮に、この不動産の運用で1,000万円の損失が発生したとします。
契約上、その損失を劣後出資から先に負担する仕組みであれば、まず事業者の2,000万円の劣後出資部分から1,000万円の損失が吸収されます。
この例では損失が劣後出資2,000万円の範囲内なので、投資家の優先出資部分への損失の影響を抑えることができます。
これが、優先劣後方式が投資家の元本割れリスクを抑える仕組みのひとつといわれる理由です。
※実際の損失負担や分配・償還条件は、ファンドの契約内容によって異なります。
劣後出資割合とは?
劣後出資割合とは、ファンド全体の出資額のうち、事業者などの劣後出資が占める割合のことです。
先ほどの例なら、
優先出資:8,000万円
劣後出資:2,000万円
合計:1億円
なので、劣後出資割合は20%です。
不動産クラウドファンディングを見ていると、
「劣後出資割合○%」
と記載されているファンドも結構あります。
私もチェックする数字のひとつです。
でも、この数字だけを見てファンドを決めるのは危ないと思っています。
劣後出資割合が高ければ安全?
ここが今回の記事で一番大事なところです。
基本的な仕組みだけを比べれば、劣後出資部分が大きいほど、優先出資部分に損失が及ぶまでの余地も大きくなります。
なので、劣後出資割合はファンドのリスク対策を見るうえで、参考になる数字のひとつです。
ただし、
「劣後出資割合が高い=安全なファンド」
とは言い切れません。
ここは私も、数字だけでは判断しないようにしています。
なぜなら、ファンドのリスクは劣後出資割合だけで決まるものではないからです。
投資対象となる不動産の価値や収益性、運用計画、売却計画、事業者の状況など、いろいろな要素が関係します。
なので私は、劣後出資割合を
「このファンドは安全?危険?」を決める数字
ではなく、
「ファンドを見る材料のひとつ」
として考えています。
「劣後出資20%なら20%下落まで安全」ではない
これ、かなり勘違いしやすいところです。
劣後出資割合が20%と書いてあると、
「じゃあ、不動産価格が20%下がるまでは投資家の元本は大丈夫なんだ」
と思ってしまいそうですよね。
でも、必ずしもそうとは限りません。
ファンドでは、不動産価格の変動だけではなく、
賃料収入
運用にかかる費用
売却にかかる費用
など、さまざまな要素が収支に影響します。
また、損失をどのように負担するのかも、それぞれのファンドの契約内容によって異なります。
つまり、
劣後出資割合20% = 20%まで元本保証
ではありません。
優先劣後方式はあくまで元本割れリスクを抑えるための仕組みであって、元本を保証するものではない。
ここは覚えておきたいポイントです。
劣後出資割合だけで比較しないことが大切
たとえば、こんな2つのファンドがあったとします。
ファンドA:劣後出資割合30%
ファンドB:劣後出資割合10%
数字だけを見ると、
「Aのほうが安心そう」
と感じるかもしれません。
でも、私はこれだけではAのほうが安全とは判断できないと思っています。
たとえば、Aの不動産や運用計画には大きなリスクがあり、一方のBには比較的安定した賃料収入が見込まれているなど、ほかの条件が違う可能性があるからです。
私なら劣後出資割合と一緒に、
どんな不動産に投資する?
利益は何から生まれる?
想定利回りはどのくらい?
運用期間はどのくらい?
どんな売却計画?
運営会社はどんな会社?
契約上どんなリスクがある?
というところも見ます。
ひとつの数字だけでファンドを決めない。
これはRE:MEでずっと大事にしたい考え方です。
劣後出資割合が低いファンドは危険?
では反対に、
「劣後出資割合が低いファンド=危険」
なのでしょうか。
これも、そうとは限りません。
劣後出資割合が低くても、投資対象となる不動産の収益性や運用計画など、ほかの要素を踏まえて検討できるファンドもあります。
大切なのは、ひとつの数字だけを取り出して判断しないこと。
私は、
「劣後出資割合は何%?」
を確認したあとに、
「なぜこのファンドはこの割合なんだろう?」
「どんな不動産を、どうやって運用するんだろう?」
と、もう一歩だけ中身を見るようにしています。
そうすると、そのファンドの特徴も少し見えやすくなります。
優先劣後方式を見るときに確認したいポイント
優先劣後方式が採用されているファンドを見るときは、まず、
優先劣後方式が採用されているか
劣後出資割合は何%か
を確認します。
でも、私はそこで終わりにはしません。
損失が発生した場合の負担方法や、分配・償還の条件について、契約成立前書面などの資料も確認しておきたいところです。
さらに、
投資対象となる不動産
収益の仕組み
運用・売却計画
運営会社
なども合わせて見ます。
優先劣後方式は、あくまでファンドを見るためのひとつの材料。
そう考えると、
「劣後30%だから安心!」
みたいに、ひとつの数字だけに引っ張られにくくなると思います。
まとめ|優先劣後方式は「安全を保証する仕組み」ではない
優先劣後方式は、投資家の元本割れリスクを抑えるために採用される仕組みのひとつです。
損失が発生した場合に、契約に従って事業者の劣後出資部分から先に負担することで、投資家の優先出資部分への影響を抑えます。
ただ、
「優先劣後方式だから安全」
「劣後出資割合が高いから安全」
と判断するのは避けたいところです。
私もファンドを見るときに劣後出資割合はチェックしますが、それだけで投資するかどうかを決めることはありません。
不動産・収益の仕組み・運用計画・事業者・契約内容なども一緒に見て、
「この数字って、このファンドではどういう意味なんだろう?」
と考えるようにしています。
RE:MEでは、数字だけを見て「良い・悪い」と決めるのではなく、その数字が何を意味しているのかを初心者にもわかりやすくまとめていきます。
※本記事は、不動産クラウドファンディングに関する一般的な情報提供を目的としたもので、特定の金融商品への投資を推奨するものではありません。投資には元本割れ等のリスクがあります。実際に投資を行う際は、各サービス・ファンドの契約内容やリスク等をご確認のうえ、ご自身で判断してください。


